💡この記事のポイント
✅️つみたて投資とバランスファンドは相性がよい
✅️資産配分を確認して自分に合う商品を選ぶ
✅️つみたて投資に活かしたい、特徴の異なるバランスファンドをご紹介
🔎登場する主なファンド
✅️eMAXIS/PayPay証券 全世界バランス、つみたてバランスファンド、世界経済インデックスファンド、グローバル経済コア
✅️つみたて投資とバランスファンドは相性がよい
✅️資産配分を確認して自分に合う商品を選ぶ
✅️つみたて投資に活かしたい、特徴の異なるバランスファンドをご紹介
✅️eMAXIS/PayPay証券 全世界バランス、つみたてバランスファンド、世界経済インデックスファンド、グローバル経済コア

つみたて投資は「買うタイミング」を分散できる
バランスファンドなら「投資先」も分散できる
まずは「何に、どれくらい投資しているか」をチェック
資産配分の調整もおまかせできる
つみたて投資に活かしたいバランスファンド8選
初心者の方へ
つみたて投資をはじめたいけど、
🤔「何に投資したらいいかわからない」
という人もいるのではないでしょうか。
そんな初心者の方がまずは検討したいのが、複数の資産にまとめて投資できるバランスファンドです。
投資するタイミングを分散するつみたて投資と、投資先を分散するバランスファンドは、相性のよい組み合わせといえそうです。
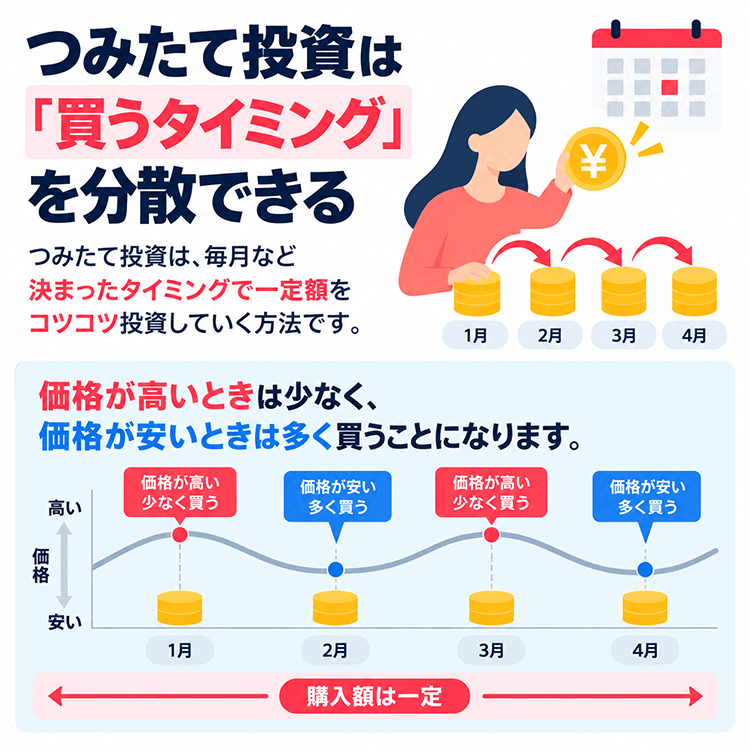
つみたて投資は、毎月など決まったタイミングで一定額をコツコツ投資していく方法です。
一度にまとまった金額を投資するのではなく、複数回に分けて購入するため、購入する時期を分散できます。
一定額ずつ購入する場合は、価格が高いときには少なく、価格が安いときには多く買うことになります。
毎回、相場の値動きを予測して「今が買い時」と判断する必要がないため、投資初心者にも取り組みやすい方法のひとつといえるでしょう。
ただし、つみたて投資だけで分散できるのは、基本的には「投資する時期」です。
投資先がひとつの資産に集中していれば、その資産が大きく値下がりしたときには、運用資産全体への影響も大きくなる可能性があります。
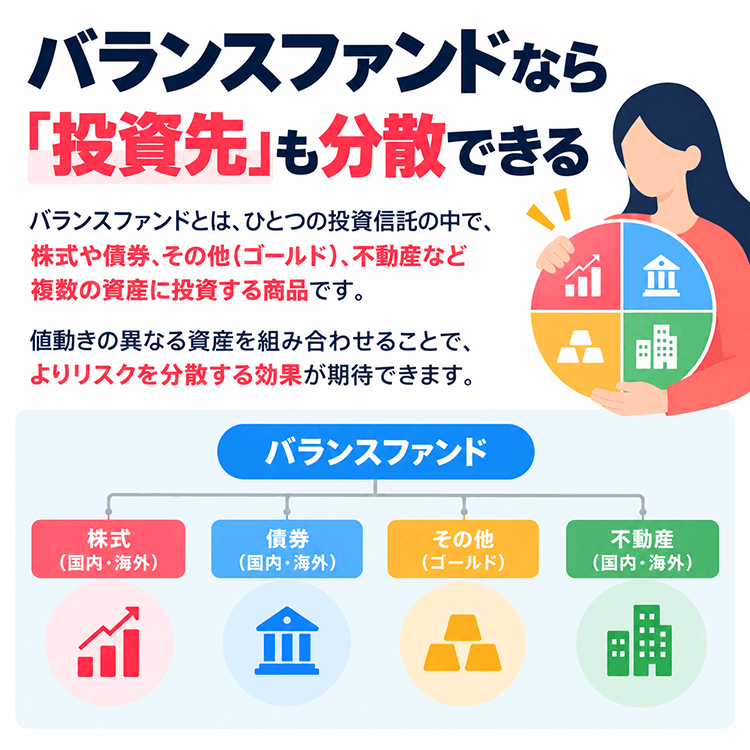
そこで活用したいのが、バランスファンドです。
バランスファンドとは、ひとつの投資信託の中で、株式や債券、不動産など複数の資産に投資する商品です。
国内と海外、株式と債券など値動きの異なる資産を組み合わせることで、特定の資産だけに投資するよりリスクを分散する効果が期待できます。
つまり、
👉つみたて投資で、「買うタイミング」を分散
👉バランスファンドで、「投資先」を分散
という考え方です。
長期でコツコツ資産形成を目指す人にとって、バランスファンドはつみたて投資に活用しやすい商品といえそうです。
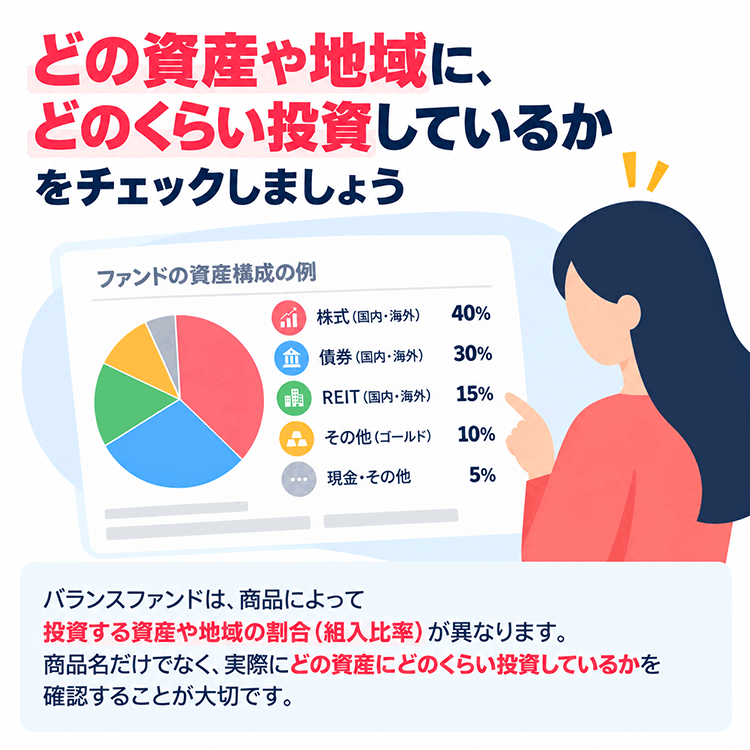
バランスファンドといっても、中身は商品によって異なります。
まず確認したいのが、
🧐「どの資産や地域に、どのくらい投資しているか」
です。
たとえば、株式の割合が高いファンドは、株価が上昇したときの恩恵を受けやすい一方、株式市場が下落したときには値動きも大きくなりやすい傾向があります。
反対に、債券の割合が高いファンドは、株式中心の商品に比べて値動きを抑える効果が期待できるものの、大きな上昇は期待しづらい上に、値下がりすることもあります。
また、株式と債券だけでなく、REIT(不動産投資信託)や金(ゴールド)などを組み入れている商品もあります。
同じ「バランスファンド」という名前でも、さまざまな地域の8資産を均等に持つもの、株式を多めに持つもの、複数の資産を独自の考え方で組み合わせるものなどもあります。
そのため、商品名だけを見るのではなく、株式、債券、REITなどが、どこの地域にそれぞれ何%程度組み入れられているかを確認することが大切です。
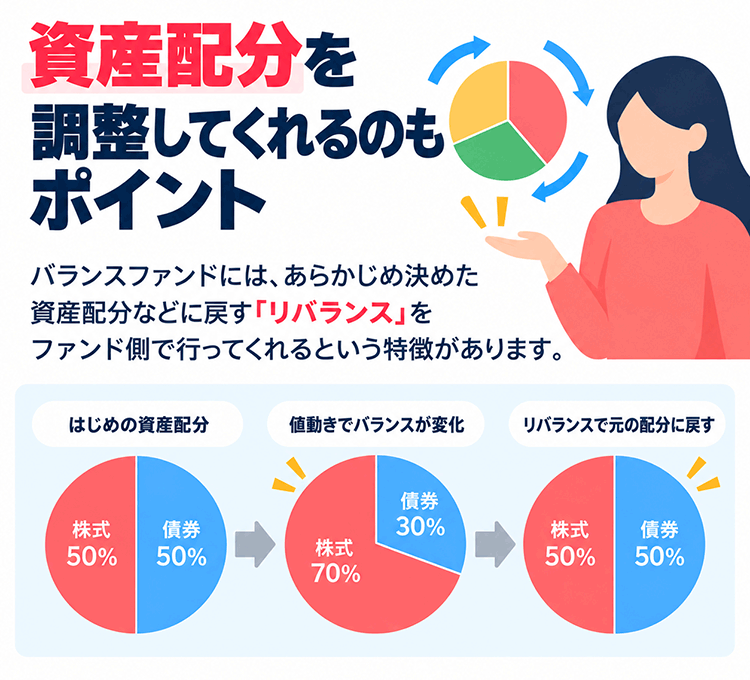
バランスファンドには、一般的に資産配分をファンド側で調整してくれるという特徴もあります。
たとえば株式50%、債券50%で投資をはじめても、株価が大きく上昇すれば、資産全体に占める株式の割合が高くなります。
こうした変化を調整し、あらかじめ決めた資産配分などに戻していくことを「リバランス」といいます。
自分で複数の資産に投資し、一定の資産配分を維持したい場合、資産配分を確認して、必要に応じて自分で売買して調整する必要があります。
一方、バランスファンドなら、あらかじめ決められたルールなどに沿ってファンド側で資産配分を調整してくれます。
自分で資産の比率をこまめに管理する必要がないため、手間を抑えながら長くつみたてを続けたい人にも利用しやすいでしょう。
日本を含む世界各国の株式、債券、REITなどへ幅広く分散するファンドです。商品(コモディティ)に投資する場合もあります。
特徴は、資産ごとの投資割合を固定するのではなく、目標とするリスク水準を年率10%程度として、期待リターンとのバランスを考えながら資産配分を決めることです。資産配分は毎月見直されます。
「世界中のさまざまな資産に分散したいけれど、自分で配分を決めるのは難しそう」という人にも検討しやすい商品でしょう。
NISAでは、成長投資枠の対象です。
国内株式、先進国株式、新興国株式、国内債券、先進国債券、新興国債券、国内REIT、先進国REITの8資産に分散するファンドです。基本的には、それぞれの資産へ12.5%ずつ投資します。
株式、債券、REITを国内外に幅広く分散しながら、特定の資産へ大きく偏らない仕組みが特徴です。
「資産配分がシンプルでわかりやすい商品から検討したい」という初心者にも検討しやすいでしょう。
NISAでは、つみたて投資枠と成長投資枠の対象です。
日本や海外の株式、債券、REITに幅広く分散投資するファンドです。
株式だけに偏らず、値動きの異なる複数の資産を組み合わせているため、1本で分散投資をしやすいのが特徴です。
「株式だけではリスクが少し不安」「自分で複数のファンドを組み合わせるのは難しそう」という初心者にも選びやすい商品でしょう。
ひとつのファンドで国内外に分散できるため、つみたて投資の土台として活用しやすいタイプといえそうです。
NISAでは、つみたて投資枠と成長投資枠の対象です。
日本や海外の株式、債券、REITなどに分散投資するファンドです。
特徴は、各資産を同じ割合で持つのではなく、値動きの大きさや期待される収益などを考慮して、資産配分を決める点です。
このファンドは、株式などの成長資産にも投資しながら、複数の資産に分散することで値動きのバランスを取ることを目指しています。
8資産を均等に保有するタイプとは異なり、各資産を一定の比率に固定せず、リスクとリターンのバランスを考えた資産配分で運用するのが特徴です。
NISAでは、つみたて投資枠と成長投資枠の対象です。
日本、先進国、新興国の株式と債券へ分散投資するファンドです。基本となる資産配分は、株式50%、債券50%です。
特徴は、地域ごとの配分をGDP(国内総生産)などを参考に決める点です。株式市場の規模だけではなく、世界各地域の経済規模を意識して分散したい人には興味深い仕組みでしょう。
株式だけに偏らず、債券も半分程度組み入れながら、世界全体に幅広く分散したい人に向いているファンドといえそうです。
NISAでは、つみたて投資枠と成長投資枠の対象です。
国内株式40%、外国株式30%、国内債券15%、外国債券10%、短期金融資産5%を基本とするファンドです。株式の割合は合計70%と、今回紹介する商品の中でも株式を比較的多く組み入れるタイプです。
株式と債券に分散しながらも、「ある程度の値動きは受け入れて、株式の成長を取り込みたい」という人に向いています。
その一方で、株式市場が大きく変動する場面では、株式の割合が低いファンドより値動きが大きくなる可能性があります。
NISAでは、つみたて投資枠と成長投資枠の対象です。
日本国債、海外債券、グローバル株式、グローバルREIT、金という5つの資産へ分散するファンドです。
特徴は、それぞれの資産を同じ割合で持つのではなく、各資産がファンド全体の値動きに与える影響がおおむね均等になるように配分することです。
たとえば、値動きの大きな資産を少なめに、値動きの小さな資産を多めに組み入れることで、特定の資産だけが運用成果を大きく左右しないようにする考え方です。
また、株式や債券、REITに加えて金にも投資するため、分散先の種類を広げたい場合の選択肢にもなりそうです。
NISAでは成長投資枠の対象です。
日本を含む世界の株式、債券、REIT、金へ分散投資するファンドです。基本となる資産配分は、株式37.5%、債券37.5%、REIT10%、金15%です。
株式と債券だけでなく、REITや金も組み入れているため、複数の資産に幅広く分散できるのが特徴です。
特に金は、株式や債券とは異なる値動きをすることがあるため、分散先を広げたい人にとって取り入れやすい資産のひとつです。
世界のさまざまな資産に分散しながら、株式だけに偏らない運用を考えたい人に向いているファンドといえそうです。
NISAでは成長投資枠の対象です。
投資初心者の場合、最初から株式、債券、REITなどを自分で細かく組み合わせるのは難しく感じるかもしれません。
まずは、複数の資産にまとめて投資できるバランスファンドを資産運用の土台にして、そこから自分の投資方針に応じて商品を加えていくと考えやすいでしょう。
たとえば、もう少しリターンを狙いたいなら株式ファンドを追加する、リスクを抑えたいなら債券ファンドを追加するなどです。
さらに投資に慣れてきたら、自分の好きな会社や詳しい業種などの日本株や米国株を加えてみてもよいでしょう。
バランスファンドで分散投資の土台をつくり、そこから少しずつ自分に合った資産形成/資産運用にしていきましょう。
その際は、追加した商品だけではなく、資産全体で「何に、どれくらい投資しているか」を確認するようにしましょう。
記事作成日:2026年10月13日
